 EN

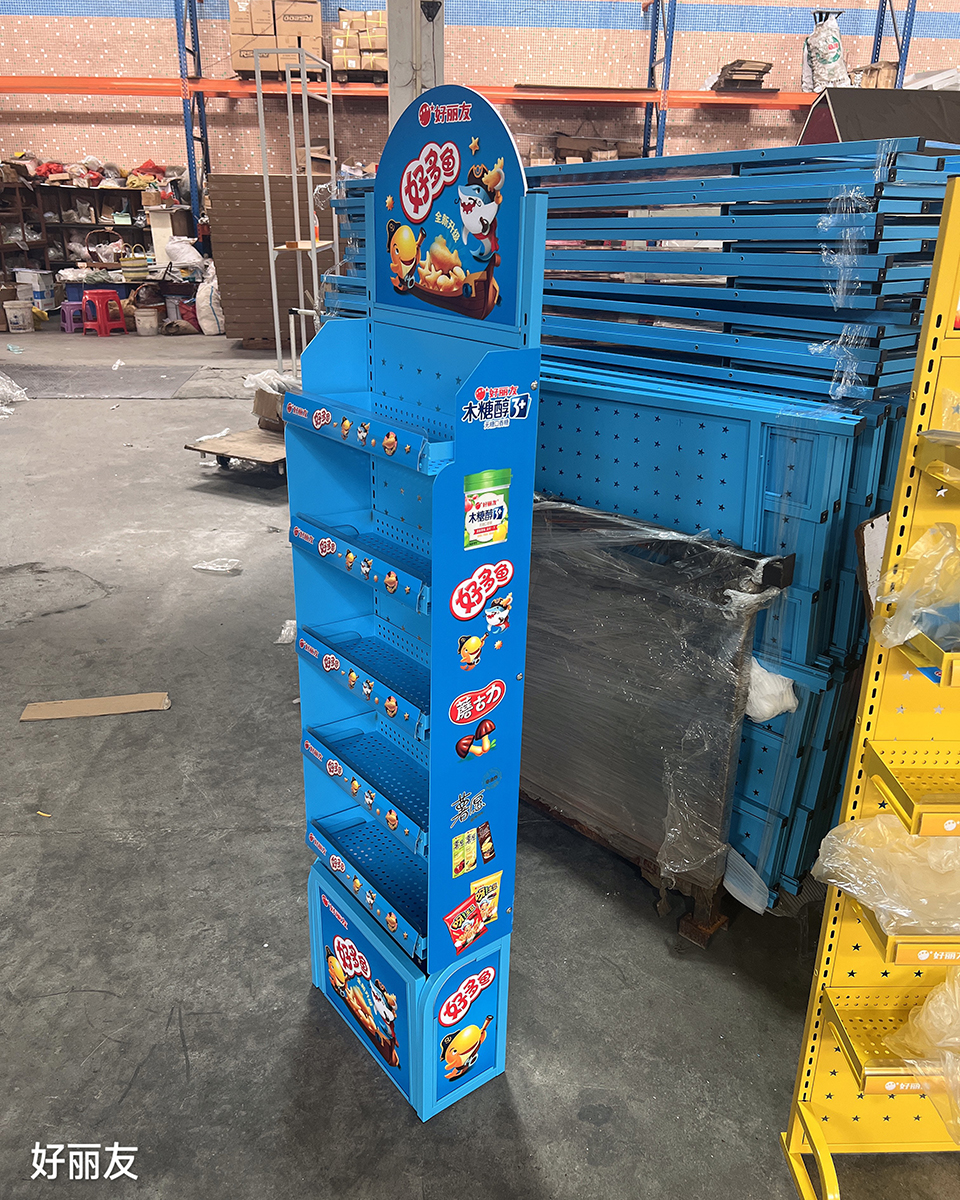
يُعَدُّ فَهْمُ طريقة حساب العائد على الاستثمار (ROI) لأجنحة العرض المعدنية أمراً جوهرياً للشركات التجارية التي تُنفِق مبالغ كبيرة في مجال عرض البضائع. فليست أجنحة العرض المعدنية مجرَّد تكاليف لتركيب التجهيزات؛ بل إنها تؤثِّر في سرعة المبيعات، ومستوى تفاعل العملاء، وإدراك العلامة التجارية، وكفاءة العمليات. ولحساب العائد على الاستثمار لأجنحة العرض المعدنية، يلزم اتِّباع منهجٍ منظَّمٍ يغطِّي كلاً من المكاسب المباشرة في الإيرادات والفوائد التشغيلية غير المباشرة. ويقدِّم هذا الدليل الشامل شرحاً مفصَّلاً للمقاييس الأساسية، وطرق الحساب، والاعتبارات الاستراتيجية التي تحوِّل أجنحة العرض المعدنية من مراكز تكلفة إلى عوامل ربح قابلة للقياس في عملياتك التجارية.
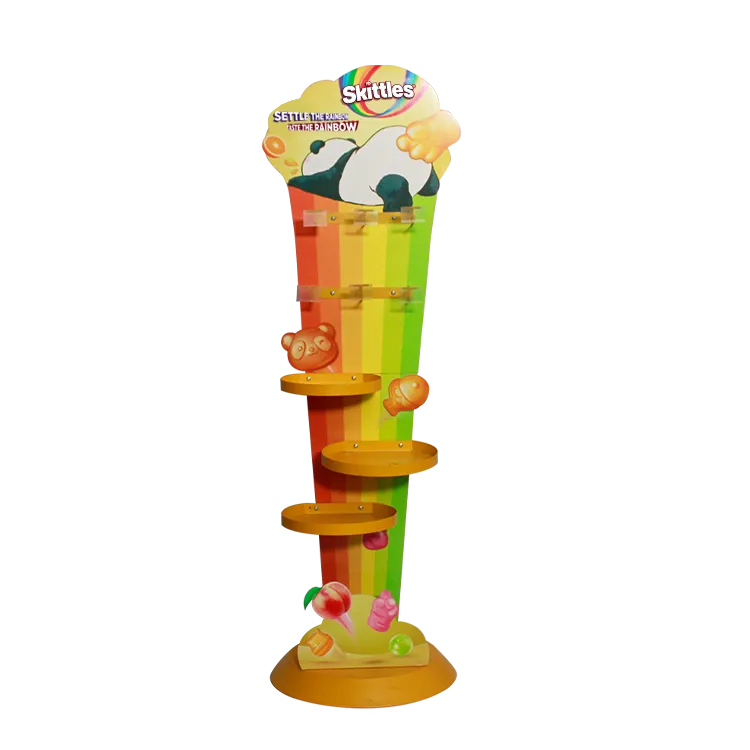
يَزدادُ جَدوى استخدام وحدات العرض المعدنية من الناحية التجارية عندما تُحدَّد مقاييس أساسية واضحة قبل التنفيذ، ثم تُقارن بأداء ما بعد التفعيل. ويقلِّل معظم تجار التجزئة من الأثر المالي لوحدات العرض المعدنية لأنهم يركِّزون تركيزًا ضيقًا على تكلفة الوحدة بدلًا من القيمة الشاملة التي تقدِّمها. وباعتماد إطار قياس منهجي، يمكنك إثبات أن وحدات العرض المعدنية تحقِّق عوائد ملموسة عبر زيادة وضوح المنتجات، وتحسين دوران المخزون، وتعزيز تجارب العملاء أثناء التسوُّق.
المقاييس المالية الأساسية لتقييم العائد على الاستثمار في وحدات العرض المعدنية
تحديد التكاليف الأولية والاستثمار
يبدأ حساب العائد على الاستثمار (ROI) لأكشاك العرض المعدنية بتسجيل دقيق لجميع تكاليف اقتنائها المرتبطة باستثمارك. وتشمل التكاليف المباشرة سعر الوحدة لأكشاك العرض المعدنية، ورسوم الشحن والمناولة، وأجور العمالة الخاصة بالتركيب، وأي أعمال تجميع أو تخصيص. أما التكاليف غير المباشرة فتشمل مساحة التخزين أثناء مرحلة النشر، ووقت تدريب الموظفين، وأي تعديلات طفيفة في البنية التحتية ضرورية لاستيعاب أكشاك العرض المعدنية في بيئة البيع بالتجزئة لديك. ويُخفق كثير من الشركات في حساب العائد على الاستثمار (ROI) لأكشاك العرض المعدنية بشكل فعّال لأنها تغفل هذه التكاليف الثانوية التي قد تمثّل ما نسبته ١٥–٣٠٪ من إجمالي الاستثمار. وعليك توثيق كل نفقة بدقة، ثم قسمة إجمالي الاستثمار على العمر الافتراضي المتوقع لأكشاك العرض المعدنية، والذي يتراوح عادةً بين ٥ و٧ سنوات للأكشاك عالية الجودة، وذلك لتحديد أساس سنوي للتكلفة.
قياس الأثر على الإيرادات والمبيعات الإضافية
أبسط طريقة لحساب العائد على الاستثمار (ROI) لأجنحة العرض المعدنية هي قياس الزيادة في المبيعات الناتجة عن تركيب هذه الأجنحة. ولهذا، يُنصَح بتثبيت أجنحة العرض المعدنية في المواقع ذات الحركة المرورية العالية، ثم متابعة مبيعات المنتجات المعروضة عليها مقارنةً بمبيعات نفس المنتجات عند عرضها عبر وسائل عرض بديلة، وذلك لمدة لا تقل عن ٣٠ يوماً. ويمكن الاستعانة بنظام نقاط البيع (POS) لتفريق العمليات التجارية حسب فئة المنتج وطريقة العرض، مما يتيح إجراء مقارنة واضحة للأداء. ويكتشف العديد من تجار التجزئة أن أجنحة العرض المعدنية ترفع سرعة المبيعات بنسبة تتراوح بين ٢٠٪ و٤٠٪ للمنتجات المُركَّزة، وذلك تبعاً لفئة المنتج وجودة التصميم والمكان الاستراتيجي لتركيب الجناح. ولحساب العائد على الاستثمار بدقة، يُطرح متوسط المبيعات قبل التركيب من متوسط المبيعات بعد التركيب، ثم تُضرب النتيجة في نسبة هامش ربح المنتج. وبذلك، يُحدَّد الجزء المحدد من الإيرادات الذي يُعزى مباشرةً إلى استثمار أجنحة العرض المعدنية.
مناهج متقدمة لحساب العائد على الاستثمار
تحسين حركة الزبائن ومعدل التحويل
باستثناء نسب المبيعات المباشرة، احسب العائد على الاستثمار لأجنحة العرض المعدنية من خلال تحليل تأثير هذه التجهيزات في أنماط حركة الزبائن ومقاييس التحويل على مستوى المتجر بأكمله. فتجهيزات العرض المعدنية التي توضع عند مستوى العين بشكل استراتيجي وتتميّز بتصاميم جذّابة تجذب انتباه الزبائن تلقائيًّا، ما يزيد من مدة بقائهم داخل المتجر وحجم سلّة مشترياتهم. استخدم عدادات حركة المرور أو تحليلات الفيديو لقياس ما إذا كانت أجنحة العرض المعدنية تُولّد زيارات إضافية إلى مناطق معيّنة داخل المتجر، ثم ربط هذا الارتفاع في الحركة بالحجم الكلي للمعاملات. ويظهر الفائدة الثانوية لأجنحة العرض المعدنية عندما يؤدي ارتفاع حركة الزبائن إلى زيادة مبيعات المنتجات التكميلية خارج فئة العرض الأساسية. ولحساب العائد على الاستثمار لهذه الأجنحة من هذه الزاوية، قِسْ إجمالي مبيعات المتجر خلال فترة التقييم، وقارن معدل التحويل مع وجود أجنحة العرض المعدنية وبدونها، مع أخذ التقلبات الموسمية والتواريخ المقررة للعروض الترويجية في الاعتبار.
دوران المخزون وكفاءة رأس المال العامل
تُسرّع حوامل العرض المعدنية من دوران المخزون، ما يحسّن تدفّق النقد ويقلّل تكاليف الاحتفاظ بالمخزون—وهي عوامل يغفل عنها كثير من الشركات عند حساب العائد على الاستثمار (ROI). وعندما تتميّز حوامل العرض المعدنية برؤية مثلى وسهولة وصول، تتحرّك المنتجات أسرع عبر المخزون، ما يعني أن رأس المال المرهون في المخزون يولّد عوائد بشكل أسرع. ولحساب العائد على استثمار حوامل العرض المعدنية، قِسْ نسب دوران المخزون لفئات المنتجات المعروضة قبل وبعد تركيب هذه الحوامل. ويسهم التسارع في دوران المخزون في خفض متطلبات مساحة التخزين، وفقدان الكميات (shrinkage)، والتعرّض للتخفيضات السعرية (markdown exposure)، وكلّها فوائد مالية ملموسة. وتتكوّن الصيغة الرياضية لهذه المكوّن من ضرب متوسط تكلفة المنتج في التحسّن المسجّل في عدد دورات المخزون، ثم ضرب الناتج في متوسط الكمية المخزّنة. ويعبّر هذا الحساب عن تحسين كفاءة رأس المال العامل الذي توفّره حوامل العرض المعدنية، بما يتجاوز مجرد الزيادة في المبيعات.
المزايا الاستراتيجية وعوامل العائد النوعي على الاستثمار
عرض العلامة التجارية وتحسين تجربة العملاء
تُحسِّن حاملات العرض المعدنية الاحترافية عرض علامتك التجارية وتشكِّل تجارب العملاء التي تبني الولاء — وهي فوائد تُرْجِع عوائد استثمارية طويلة الأجل، حتى لو بدت الزيادات الفورية في المبيعات متواضعة. وعندما يضمّ مساحة البيع بالتجزئة الخاصة بك حاملات عرض معدنية عالية الجودة ذات جماليات تصميم متناسقة، يدرك العملاء أن علامتك التجارية أكثر مصداقيةً وانضباطاً واحترافيةً. ويؤدي هذا التحسُّن في الإدراك إلى تعزيز معدلات الشراء المتكرِّر وقيمة العميل مدى الحياة، ما ينبغي أخذه في الحسبان عند حساب العائد على الاستثمار من حاملات العرض المعدنية على فترات زمنية ممتدة. ويجد العديد من تجار التجزئة أن حاملات العرض المعدنية تولِّد فوائد غير ملموسة، منها خفض استفسارات خدمة العملاء، وتقليل الشكاوى المتعلقة بأضرار المنتجات، وتحسين الانطباعات على وسائل التواصل الاجتماعي عندما يلتقط العملاء صوراً لحاملات العرض الجذَّابة. ولتحويل هذه العوامل النوعية إلى قيمة مالية، قدِّر النسبة المئوية للتحسُّن في معدلات الشراء المتكرِّر الناجمة عن الترويج التجاري المتفوق، ثم احسب الأثر على قيمة العميل مدى الحياة عبر قاعدة عملائك.
كفاءة العمالة وتخفيض التكاليف التشغيلية
تقلل حوامل العرض المعدنية المصممة جيدًا من تكاليف العمالة من خلال تحسين سهولة الوصول إلى المنتجات، وتبسيط إجراءات إعادة التعبئة، وتقليل الأضرار التي تلحق بالمنتجات أثناء المناورة. وعندما تتسم حوامل العرض المعدنية بتنظيم منطقي وتصميم يراعي الراحة البيولوجية، فإن أفراد الطاقم يقومون بإعادة تعبئة المنتجات المعروضة بشكل أسرع وأكفأ، مما يقلل من نفقات الرواتب. ويمكن حساب العائد على الاستثمار (ROI) لحوامل العرض المعدنية عبر قياس متوسط وقت إعادة التعبئة لكل فئة منتجات قبل وبعد التنفيذ، ثم ضرب وفورات الوقت في معدل الأجور بالساعة ومتوسط عدد مرات إعادة التعبئة سنويًّا. كما تقلل حوامل العرض المعدنية عالية الجودة من الأضرار والانكماش الذي ينتج عن المناورة اليدوية للمنتجات، ما يمثل وفورات مباشرة في التكاليف تحسّن من حساب العائد على الاستثمار. وينبغي توثيق أي انخفاض في حالات إرجاع المنتجات أو المطالبات المتعلقة بأضرارها أو الشكاوى الواردة من العملاء المرتبطة بتشغيل حوامل العرض المعدنية، ثم إسناد قيم تكلفة معقولة لهذه التحسينات.
جدول تنفيذ المشروع ومدة استرداد العائد على الاستثمار
تحديد نافذة القياس ومعايير التقييم
حدّد نافذة قياسٍ واضحةً لحساب عائد الاستثمار (ROI) لأكشاك العرض المعدنية بدقة، وعادةً ما تكون هذه الفترة ٦–١٢ شهرًا بعد التنفيذ لالتقاط التقلبات الموسمية وديناميكيات السوق. وخلال هذه الفترة، راقب جميع المؤشرات بشكل منهجي، مع ضمان اتساق البيانات ودقّتها. واحسب عائد الاستثمار (ROI) لأكشاك العرض المعدنية بقسمة صافي الفائدة (أي المكاسب المالية الإجمالية ناقص تكاليف الاستثمار الإجمالية) على إجمالي الاستثمار، ثم اضرب الناتج في ١٠٠ للتعبير عن النتيجة كنسبة مئوية. ويتراوح هدف عائد الاستثمار الصحي لأكشاك العرض المعدنية عادةً بين ٢٥٪ و١٠٠٪ سنويًّا، وذلك حسب مجال نشاطك التجاري وفئة منتجاتك وجودة الأكشاك. ويشاهد معظم تجار التجزئة أن أكشاك العرض المعدنية تحقّق نقطة التعادل خلال ٦–١٢ شهرًا، وبعد تلك الفترة تمثّل جميع الإيرادات الإضافية ووفورات التكاليف مساهماتٍ صافيةً في الربح. ولحساب فترة التعادل، اقسم إجمالي تكاليف الاستثمار على متوسط صافي الفائدة الشهري لتحديد عدد الأشهر اللازمة لاسترداد استثمارك في أكشاك العرض المعدنية.
النمذجة المالية التوسعية والتنبؤية
بمجرد أن تحسب العائد على الاستثمار (ROI) لأعمدة العرض المعدنية في مرحلة النموذج الأولي الأولية، استخدم تلك النتائج للتنبؤ بالعوائد عبر شبكة متاجرك بأكملها. فإذا أظهر نموذجك الأولي أن أعمدة العرض المعدنية تحقِّق عائدًا سنويًّا بنسبة ٤٠٪ في فئات منتجات محددة، فطبِّق معاملات حذرة (عادةً ما تكون بين ٧٠٪ و٨٠٪ من أداء النموذج الأولي) عند التنبؤ بالنتائج لمرحلة التوسُّع الأشمل. ويتيح هذا النهج أخذ الاختلافات في طريقة التنفيذ والديناميكيات الخاصة بكل متجر بعين الاعتبار، إضافةً إلى حقيقة أن العمليات الأولية غالبًا ما تتفوَّق على الموجات اللاحقة. ولحساب العائد على الاستثمار (ROI) لأعمدة العرض المعدنية في حالة التوسُّع على نطاق واسع، اضرب عدد المتاجر الإضافية في قيمة الاستثمار المطلوبة لكل موقع والعائد المتوقَّع منه، ثم قارن التكلفة التراكمية بالإجمالي المتوقع للفوائد على مستوى المؤسسة. وتزداد تعقيدات النمذجة المالية تدريجيًّا كلما أدرجت فيها فئات منتجات مختلفة وأشكال متاجر متنوعة وأسواقًا جغرافية متعددة، ما يسمح لك بتحسين عملية نشر أعمدة العرض المعدنية لتحقيق أقصى عائد على الاستثمار (ROI) على مستوى المحفظة بأكملها.
الأسئلة الشائعة
ما المقاييس المحددة التي يجب أن أتابعها لحساب العائد على الاستثمار (ROI) لأجنحة عرض المعادن بدقة؟
تتبع المبيعات الإضافية للمنتجات المعروضة على أجنحة عرض المعادن، ومعدل دوران المخزون، وأنماط حركة الزوار في منطقة العرض، ومعدل تحويل العملاء، والقيمة المتوسطة للمعاملة، ومعدل تلف المنتجات أو النقص في المخزون، والوقت الذي يقضيه العمال في إعادة تعبئة الرفوف. بالإضافة إلى ذلك، راقب زيارات العملاء المتكررة ومقاييس رضا العملاء إذا كانت نظام نقاط البيع الخاص بك يسجل هذه البيانات. وتوفر هذه المقاييس مجتمعةً صورة شاملة لكيفية تأثير أجنحة عرض المعادن على عملك ماليًّا وتشغيليًّا، ما يمكّنك من حساب أرقام واقعية وقابلة للدفاع عنها للعائد على الاستثمار (ROI)، والتي سيؤيدها أصحاب المصلحة.
كم من الوقت يستغرق عادةً تحقيق نقطة التعادل للعائد على الاستثمار (ROI) لأجنحة عرض المعادن؟
يلاحظ معظم تجار التجزئة فترات استرداد تتراوح بين ٦ و١٢ شهرًا لأجنحة عرض المعادن. stands عرض معدنية عند تنفيذه بشكل استراتيجي مع تشكيلة منتجات مناسبة ووضعها في أماكن مناسبة. ويفترض هذا الجدول الزمني تركيبًا سليمًا، وتوافرًا مستمرًا للمنتجات، وجمعًا دقيقًا لبيانات الأساس قبل التشغيل. وتتسارع فترة استرداد التكلفة في الفئات التي تحقق هوامش ربح أعلى، أو الطلب الموسمي القوي، أو البنية التحتية المحدودة الحالية للعرض. وتُشير التقديرات المحافظة إلى أن حوامل العرض المعدنية يجب أن تسترد تكلفتها بالكامل خلال السنة الأولى، بينما تمثل السنوات التالية تحسينًا صرفًا في الربحية بالنسبة لاستثمارك في عرض المنتجات.
هل ينبغي أن أضمّن الفوائد غير الملموسة مثل إدراك العلامة التجارية عند حساب العائد على الاستثمار (ROI) لحوامل العرض المعدنية؟
نعم، عند توفر بيانات قابلة للقياس تدعم الارتباط، اضمِن الفوائد غير الملموسة في حسابك. فإذا لاحظت أن معدلات الشراء المتكرر تحسّنت بنسبة ٨٪ بعد تركيب حوامل العرض المعدنية، فاحسب الأثر على القيمة_lifetime للعميل الناتج عن هذا التحسّن. وبالمثل، إذا ارتفعت درجات رضا العملاء أو درجات مؤشر مُروّجي العلامة التجارية (NPS)، فخصّص لها قيماً مالية معقولة استناداً إلى مقاييسك الخاصة للقيمة_lifetime للعميل. ومع ذلك، فرّق بوضوح بين التحسينات المدعومة بالأدلة والادعاءات الاستكشافية؛ بل اضمِن الفوائد غير الملموسة فقط عندما تمتلك أدلة ملموسة تربطها مباشرةً باستثمارك في حوامل العرض المعدنية، وذلك لضمان مصداقية عرض العائد على الاستثمار (ROI) أمام أصحاب المصلحة الماليين.
جدول المحتويات
- المقاييس المالية الأساسية لتقييم العائد على الاستثمار في وحدات العرض المعدنية
- مناهج متقدمة لحساب العائد على الاستثمار
- المزايا الاستراتيجية وعوامل العائد النوعي على الاستثمار
- جدول تنفيذ المشروع ومدة استرداد العائد على الاستثمار
-
الأسئلة الشائعة
- ما المقاييس المحددة التي يجب أن أتابعها لحساب العائد على الاستثمار (ROI) لأجنحة عرض المعادن بدقة؟
- كم من الوقت يستغرق عادةً تحقيق نقطة التعادل للعائد على الاستثمار (ROI) لأجنحة عرض المعادن؟
- هل ينبغي أن أضمّن الفوائد غير الملموسة مثل إدراك العلامة التجارية عند حساب العائد على الاستثمار (ROI) لحوامل العرض المعدنية؟